导言
全球尼龙市场,包括尼龙6和尼龙66,预计从2024年到2034年将以约5.2%的复合年增长率稳步增长。这种增长是由汽车、电气和消费品中对高性能工程塑料的需求不断增长以及电动汽车(EV)细分市场的激增所推动的。循环经济举措的兴起也加速了再生尼龙的采用,使其成为关键的增长催化剂。
主要细分市场
尼龙 6 对比尼龙 66
尼龙 6 以其卓越的韧性和耐化学性而闻名,在消费品和包装市场占据主导地位。相反,尼龙 66 具有更高的熔点和卓越的尺寸稳定性,是汽车和工业应用的首选。分析师预测,受汽车行业对轻质耐用零部件的推动,尼龙66细分市场将以略高的速度增长。
工程塑料和电动汽车聚合物
包括尼龙在内的工程塑料在电池外壳和电机外壳等电动汽车部件中至关重要。从2024年起,电动汽车市场的扩张预计将使尼龙需求每年增长12%。各公司正在投资能够承受电动汽车动力系统恶劣运行条件的高温尼龙等级
。再生尼龙
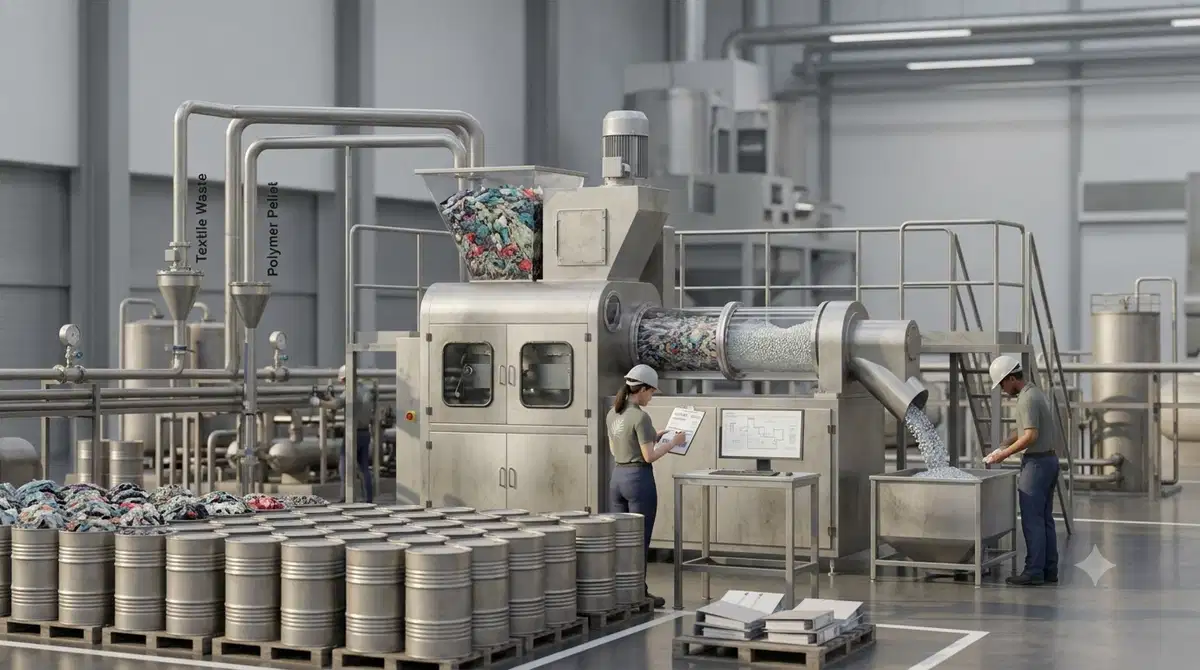
随着制造商寻求减少碳足迹和遵守更严格的环境法规,源自消费后和工业化后废物的再生尼龙越来越受欢迎。再生尼龙可以达到与原生尼龙 6 相当的性能,尤其是与增强机械性能的添加剂混合使用时。预计到2034年,再生尼龙市场将以6.8%的复合年增长率增长
。区域分析
亚太地区:市场领导者
以中国、日本和韩国为首的亚太地区占全球尼龙消费量的55%以上。快速工业化、不断增长的汽车行业以及对聚合物研究的大量投资支撑了这一主导地位。中国对电动汽车生产和绿色制造的关注使其成为尼龙需求的关键参与者。
北美:创新中心
北美仍然是高价值尼龙应用的强劲市场,尤其是在航空航天和电子领域。该地区对先进材料和严格的安全标准的重视推动了对特种尼龙等级的需求。对回收基础设施的投资也加速了再生尼龙的采用。
欧洲:可持续发展焦点
欧洲国家正在收紧对一次性塑料的监管,并鼓励使用可持续材料。欧盟的循环经济行动计划促进再生尼龙,从而提高市场渗透率。此外,汽车行业向轻质复合材料的转变支持了尼龙的增长。
技术进步塑造需求
先进的聚合技术
用于尼龙6生产的新催化系统可将能耗降低多达15%,从而使该过程更具可持续性。对于尼龙 66,连续链聚合工艺可提供更高的纯度并减少浪费,对寻求成本效益的制造商具有吸引力
。纳米复合材料集成
将@@碳纳米管和石墨烯等纳米材料嵌入尼龙基体中可增强机械强度和导电性。这些纳米复合材料在电动汽车和电子应用中特别有价值,在这些应用中,减轻重量和信号完整性至关重要
。数字双胞胎和人工智能驱动的设计
制造商正在采用数字双胞胎模型和人工智能算法来优化尼龙部件设计,缩短原型制作周期,并预测极端条件下的材料性能。这种数字化转变正在加快新尼龙产品的上市
时间。投资和增长机会
- 回收基础设施:在亚洲和欧洲建造大型尼龙回收厂有很大的上升空间。
- 耐高温尼龙等级:开发可在250°C以上运行的尼龙变体将开辟新的汽车和航空航天市场。
- 电动汽车专用聚合物:为电池热管理量身定制尼龙配方可以在电动汽车细分市场中占据越来越大的份额。
- 供应链弹性:多样化原材料来源,尤其是在存在地缘政治风险的地区,可以降低波动性。
结论
到2034年,在汽车电气化、先进工程应用和可持续发展举措的推动下,全球尼龙市场将继续扩大。投资再生尼龙技术、高性能等级和数字化制造的公司将最有能力占领不断增长的市场份额
。