全球粘合剂和密封剂市场正在进入2026年下半年,需求前景将超过上半年的任何时候。现在,两台建筑驱动的引擎同时启动:美国住宅的复苏和海湾地区基础设施支出的重新唤醒。它们共同创造了强大的双重需求信号,将决定明年的原材料采购战略
。美国住房复苏:美国建筑化学品抵押贷款利率的催化剂
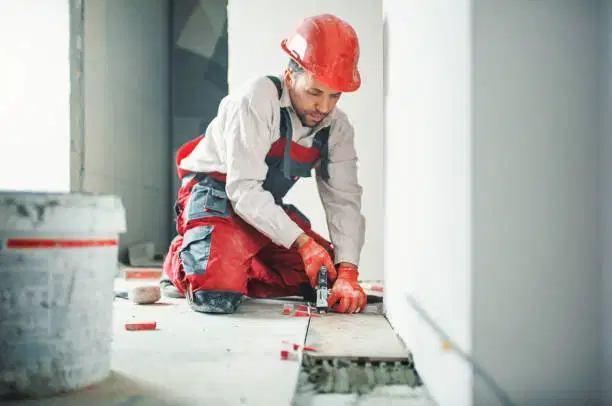
已降至多年低点,重新激发了买家信心。全国房地产经纪人协会预计,2026年下半年新屋销售将增长约5%。这种上涨直接转化为建筑材料(保温系统、地板粘合剂、密封剂和保护涂层)消耗量的增加,所有这些材料都依赖特种化学品来提供性能和
耐久性。关键需求驱动因素
建筑项目越来越多地采用先进的粘合剂,用于:
需要高性能密封剂的节能隔热材料
。需要防潮粘合剂的低 VOC 地板系统。
具有耐火性和可持续性认证的涂料。
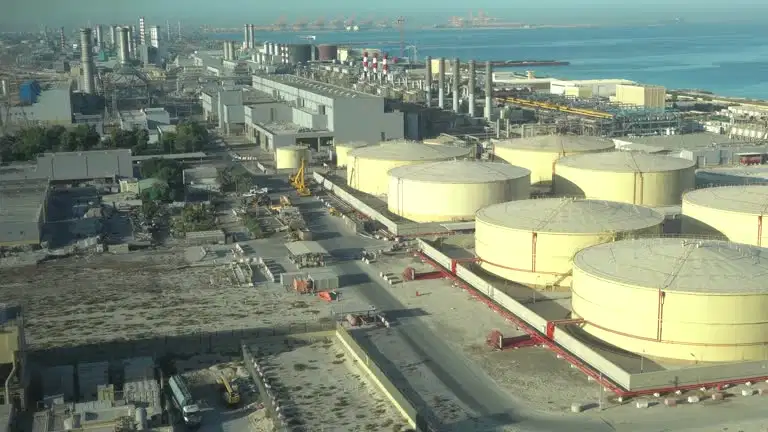
海湾基础设施重启:航运吞吐量恢复市场准入随着海上航线的重新
开放,霍尔木兹危机期间停滞不前的项目现在正在重新加速。物流流的改善使承包商能够恢复对商业地产、工业开发和能源基础设施的采购。这种复苏正在创造新的粘合剂需求浪潮,特别是对用于发电厂和石化设施的高温环氧树脂的
需求。对原材料的影响
海湾地区的恢复活动正在收紧关键单体的供应链:
由于海湾地区生产线有限,MDI(亚甲基二苯二异氰酸酯)的供应
仍然受到限制。由于石脑油相关原料使价格上涨,丙烯酸单体仍面临压力。
环氧树脂生产商面临着不稳定的经济状况,这可能会使利润率急剧波动。
供应限制和市场动态
尽管需求增加,但粘合剂市场仍面临持续的供应瓶颈:
MDI市场
— 海湾地区的产能正在恢复,但全球需求超过供应。获得早期合同的公司可以锁定价格稳定。
丙烯酸单体 — 原料成本波动是一个重大风险。多样化来源和探索替代单体可以减少
暴露。
环氧树脂价格 ——原材料成本飙升,但战略套期保值和长期合同可以抑制对盈利能力的影响。
2026年的战略采购
采购团队应考虑以下策略,以防供应紧缩和价格波动:
第三季度的批量承诺 ——确保提前购买会锁定供应,通常会产生更好的
定价条件。供应商多元化 — 吸引跨地区的多个供应商,以减少对任何单一来源的依赖。
合同灵活性 — 采用基于数量的价格自动扶梯,可根据原材料成本的变化进行调整。
库存管理 — 维持关键单体(尤其是 MDI 和环氧树脂)的安全库存,以缓冲供应冲击。
美国房地产反弹与海湾基础设施恢复的交汇点为粘合剂和密封剂行业提供了前所未有的机会。但是,供应限制,尤其是MDI、丙烯酸单体和环氧树脂的供应限制,需要积极的采购策略。通过尽早获得批量承诺、实现供应商多元化以及采用灵活的定价机制,行业参与者可以在动荡的市场中驾驶,并利用2026年下半年预期的强劲需求
。