最新的《Cefic化学趋势报告》显示,欧盟的化学品产量在2026年第一季度下降了3.2%,为2019年以来的最大降幅。产能利用率从2025年第四季度的82%下降至78%,这表明工厂的运营低于其设计极限。这种萎缩是由供应链瓶颈、加强的环境监管以及汽车和塑料行业需求反弹放缓等因素共同
推动的。对欧盟内部贸易流量的影响
减少了国内顺差,进口增加
当产量下降时,欧盟的化学品盈余就会萎缩,从而促使贸易平衡发生变化。德国和荷兰等历来出口过剩产能的国家,例如德国和荷兰,现在面临着更紧张的库存,必须从邻国那里采购更多的中间产品。主要细分市场——乙烯、芳香烃和特种聚合物——的进口量在第一季度增长了4%-6%,这反映了填补国内缺口的需求
。区域贸易走廊重新调整
产量下降的地理分布不均衡,使贸易走廊重新调整。南欧生产商受中国供应链的影响较小,正在向中部和北部枢纽出口更多的基本原料。相反,欧盟北部国家正在接受更多的进口,从而提高了区域间的货运交通。这种变化在数据中显而易见:荷兰的乙烯进口量增长了5.3%,而德国的丙烯进口量增长了7.1%
。物流对化学品运输的影响
公路油轮需求不
稳定公路油轮运输是最灵活的化学品运输方式,但其需求对产量高度敏感。第一季度报告指出,基础化学品的公路油轮运输量下降了2.8%,而价格弹性更强的特种化学品却增长了4.2%。因此,舰队运营商正在重新分配资产,平衡高容量、低利润航线和利基高利润出货之间的权
衡。铁路货运势头强劲
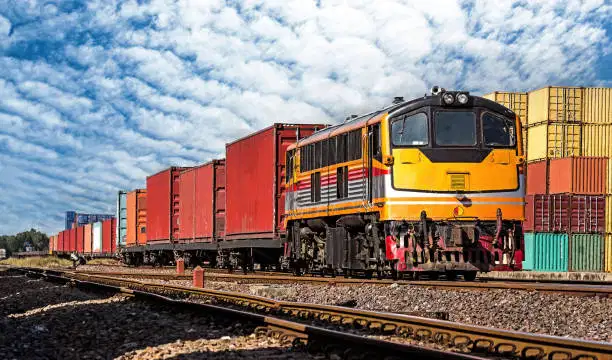
铁路运输历来是散装化学品的一种具有成本效益的替代方案,其吨公里增长了3.5%。港口设施利用率的降低促使铁路运营商抓住腹地需求,尤其是对北海港口和中欧工业中心地带之间的长途航线的需求。随着运营商寻求签订稳定的货运合同,对专用化学品多式联运码头的投资正在加速
。内陆航道:平静的复苏
传统上,内陆水道因化学品而被低估,但第一季度的数据显示,莱茵河和多瑙河走廊的货运量略有增长1.2%。较慢的生产速度导致了更灵活的装货时间表,使航道运营商能够提供有竞争力的价格。欧洲物流规划人员越来越多地将水路段纳入多式联运路线,以减少道路拥堵和碳足
迹。采购和计划动态采购模型
的战略对策采购团队正在采用动态采购模型,该模型将实时生产数据考虑在内。利用Cefic的每周更新,企业可以在产能变化后的几天内调整采购订单,从而避免缺货或库存过剩的风险。虚拟市场正在兴起,可以将剩余的生产商与大量进口的买家实时联系起来
。车队管理的灵活性
运输运营商正在向灵活的车队管理转变。公路油罐车和铁路货车的短期租赁允许快速重新分配到需求旺盛的走廊。协作物流平台使托运人和承运人能够共同安置货物,减少空车里程
并提高利用率。对多式联运枢纽
的投资对集公路、铁路和水路运输于一体的多式联运枢纽的投资越来越受欢迎。通过创建无缝传输点,公司可以减轻容量利用率波动的影响。这些集线器还提供关键存储缓冲区,有助于缓解供应中断
。Cefic的2026年第一季度报告证实,欧盟化学品产量的下降正在重塑欧盟内部的贸易流动、运输需求和物流规划。在进口量增加和贸易走廊转移的同时,市场的弹性源于适应性采购策略、灵活的车队管理以及对多式联运一体化的重新关注。将实时数据分析嵌入供应链的公司将更有效地应对生产低迷,在快速变化的化工环境中保持竞争优势
。