近代历史上很少有化学品市场事件能像霍尔木兹战争期间伊朗石化基础设施遭到破坏那样剧烈地改变全球贸易流动。报告显示,伊朗约有85%的石化生产能力遭到破坏或摧毁,这使世界上最大的出口导向型化学工业之一转变为重大重建项目
。对于化学品买家、贸易商和采购团队来说,其重要性远远超出了伊朗的边界。伊朗产能的丧失使甲醇、尿素、氨气、聚乙烯和其他石化产品的主要供应商在很长一段时间内离开了国际市场。即使政治协议稳定了该地区,重建大规模化学资产也需要数年而不是数月。
结果是供应链的结构性转变,这可能会影响到2027年及以后的定价、采购策略和投资决策。
为什么伊朗的石化工业对全球贸易很
重要冲突之前,伊朗是世界上最重要的石化生产国之一。其竞争优势来自丰富的天然气储量、综合工业综合体以及亚洲、中东和非洲部分地区的出口市场准入
。伊朗提供了大量的甲醇:
用于化学品、燃料和工业制造
的甲醇。全球农业市场消耗的尿素和氨水。
聚乙烯和其他聚合物用于包装、建筑和消费品。
支持区域制造业的中间石化原料。
这些出口使买家能够实现供应来源的多样化,同时受益于与伊朗低成本天然气资源相关的竞争性价格。
Mahshahr和Asaluyeh:伊朗化学品生产的核心在检查
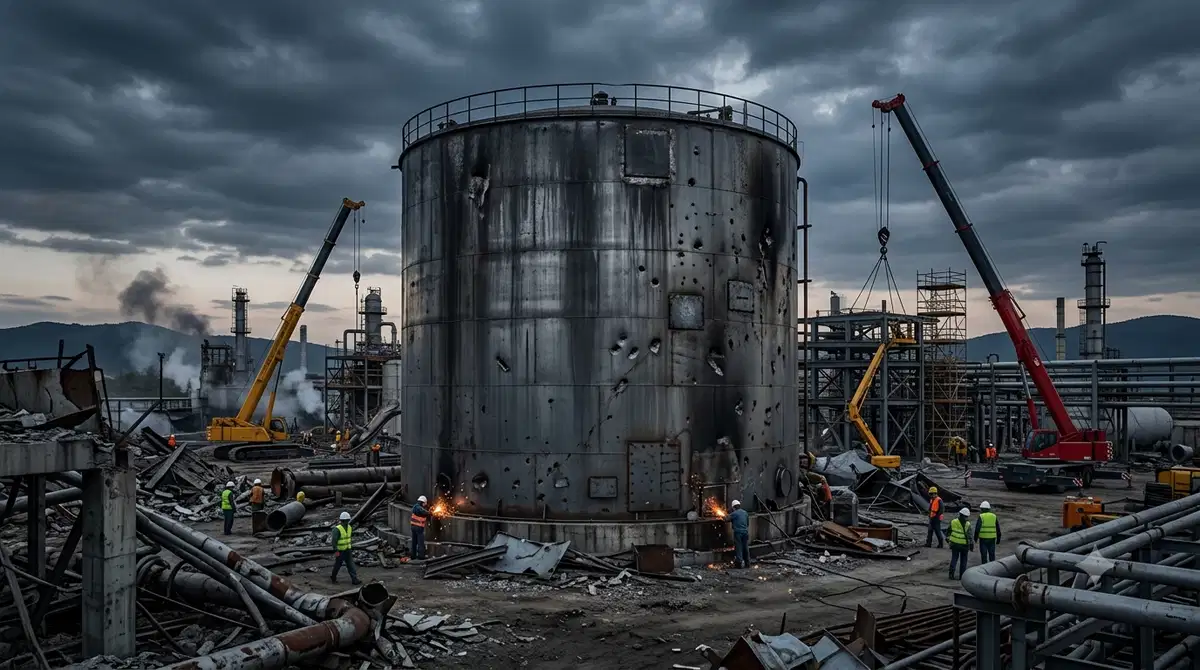
受影响的设施时,中断的规模变得更加明显
。马沙赫尔曾是伊朗最大的石化出口中心之一,拥有主要的生产工厂和物流基础设施。阿萨卢耶是该国的旗舰能源和石化区,将天然气加工与下游化学品制造融
为一体。这些枢纽共同构成了伊朗以出口为导向的石化经济的支柱。这些工业区的破坏不仅影响生产单位,还影响储存码头、公用事业、交通连接和出口基础设施。
重建这种相互关联的资产需要大量的工程工作、进口的设备和漫长的项目周期。
甲醇市场面临最直接的供应冲击
在所有受影响的产品中,甲醇可能受到最明显的全球
影响。伊朗已成为世界领先的甲醇出口国之一,向亚洲市场运送了大量甲醇。在多个行业需求持续之际,伊朗供应的突然消失使全球供应紧张
。主要影响包括:
亚洲的买家可能会越来越多地争夺其他主要出口商的销量。
在替代产能出现之前,现货市场的波动性可能会保持较高水平。
贸易商可能会更加重视长期合同,以确保供应的确定性。
其他地区的生产商可能会获得更强的定价能力。
市场挑战源于这样一个事实,即大型甲醇设施无法快速更换。从投资决策到商业运营,新项目通常需要几年时间。
化肥供应链进入新阶段
化肥行业面临着不同但同样重要的挑战。
伊朗历来向国际市场出口大量的氨水和尿素。这些产品在农业生产和粮食安全中起着至关重要的作用。
由于伊朗基本没有产出,买家必须越来越依赖替代供应商。
一些地区可能会从这种转变中受益:
具有可用出口能力的中东生产商可以占据额外的市场份额。
北非出口商可能会巩固其在化肥贸易路线上的地位。
中亚的生产商可能会看到该地区买家的需求有所改善。
亚洲化肥制造商可能会以更高的利用率运营,以填补供应缺口。
影响不仅限于定价。随着贸易流的调整,采购团队还必须评估物流可用性、运输路线和供应商可靠性。
重建资金创造了巨大的工业机会
虽然破坏是当前生产的重大损失,但它也创造了化工领域最大的工业重建计划之一。
围绕据报道价值约3000亿美元的重建框架的讨论凸显了最终可能进入该地区的投资规模。
对于工程承包商、设备供应商和工业技术提供商而言,潜在的机会可能包括:
建造新的石化生产单位。
更换受损的储存和出口设施。
公用事业和电力系统的现代化。
安装先进的自动化技术。
开发更高效、更符合环境要求的工厂。
在许多情况下,重建可能导致设施在技术上优于所取代的设施。
聚乙烯和聚合物市场受到次要影响
甲醇和肥料最受关注,但聚合物市场也面临
后果。伊朗提供用于包装、基础设施和制造应用的聚乙烯等级。产量减少可能会收紧某些地区市场的供应,特别是在买家严重依赖伊朗材料的地方。
采购经理应监测:
区域聚乙烯价格的变化。
竞争供应商的出口政策。
可从其他来源发货。
主要分销商的库存水平。
尽管全球聚合物市场通常比甲醇市场具有更大的多样性,但长期的中断仍然会影响区域供应平衡。
哪些国家将获得市场份额?
每当主要供应商退出市场时,竞争对手都会开始捕捉被转移的需求。
一些出口地区似乎有望从伊朗的缺席中受益。
拥有丰富天然气资源和现有石化基础设施的国家可以增加甲醇、氨和化肥领域的出口。拥有可用产能的老牌生产商可以享受无需等待新项目即可立即做出回应的优势。
潜在的受益者包括:
伊朗以外的海湾生产国。
北非化学品出口商。
精选的中亚生产商。
东南亚甲醇供应商。
全球主要的化肥出口国。
收益程度将取决于现有的产能利用率和每个生产商有效扩大产出的能力。
重建期间的采购风险
对于买家来说,主要的挑战是不确定性。
即使重建资金很快到位,如此规模的工业项目仍面临许多障碍,包括工程复杂性、许可要求、设备采购和劳动力可用性。
采购团队应避免假设伊朗的出口将迅速恢复。
一些风险因素值得关注:
融资或物流限制导致的项目延误。
延长了新设施的调试时间。
专业设备可能短缺。
监管和地缘政治的不确定性。
区域航线持续波动。
最重要的采购假设可能是,伊朗至少在12至18个月内实际停产。
围绕这种情况进行规划的组织可能会做出更具弹性的采购决策。
化学品买家应如何调整其采购策略
当前的环境鼓励主动采购,而不是被动采购。
许多买家花了多年的时间受益于充足的全球供应。一个主要生产商的下台改变了这个方程式。
实际行动包括:
在多个地区分散供应商组合
。就供应安全最为重要的中期协议进行谈判。
审查具有重要战略意义的产品的库存政策。
监控进入市场的新生产项目。
加强与知名分销商和贸易商的关系。
与维持更广泛采购网络的买家相比,严重依赖现货市场的买家可能面临更大的波动风险。
展望2027年
伊朗石化行业的未来不仅取决于重建资金,还取决于执行。建设世界规模的化学基础设施需要时间、资金和技术专长
。即使在乐观的条件下,恢复甲醇、氨气、尿素和聚合物链的出口能力也可能分阶段进行,而不是一次全部恢复。一些设施可能会更快地恢复,而另一些则需要大规模重建
。对于全球化工市场而言,关键要点仍然很明确。霍尔木兹战争不仅中断了供应。它使一家主要生产商长期退出国际贸易,并迫使买家重新考虑采购策略
。重建故事最终可能会成为化工行业最大的工业复苏计划之一。在此之前,贸易商、进口商和采购经理必须驾驭由伊朗产量减少、贸易流转变和可用供应竞争加剧所塑造的市场。
Methanol CAS: 67-56-1