乙醇处于两个蓬勃发展的市场的十字路口:快速扩张的可持续航空燃料(SAF)行业和传统的食品和饮料行业。随着航空公司推动碳中和运营,SUP行业正在转向生物乙醇作为航空燃料的原料,而啤酒厂和烈酒制造商继续依赖相同的作物来调味和发酵。结果是一个竞争格局,供应、价格和政策决策波及两个市场。
为什么乙醇对航空具有吸引力
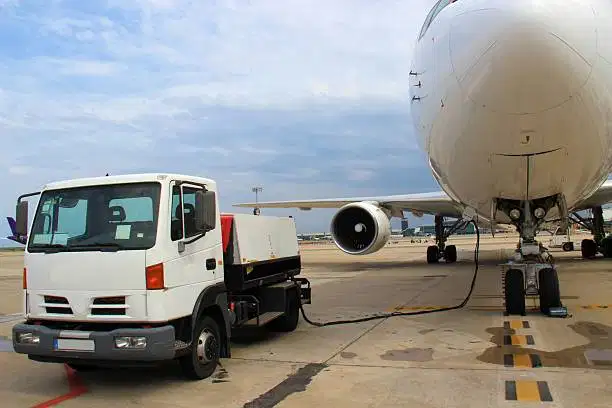
与石油衍生的喷气燃料不同,乙醇基燃料可以与现有煤油混合,最高可达 50%,无需对发动机进行改装。这种乙醇到喷气式飞机的途径为寻求可再生替代品的航空公司提供了短期的解决方案。环境效益显而易见:生物乙醇在生命周期中排放的温室气体比传统的喷气燃料减少了50%,并且当由纤维素或废物流产生时,其碳足迹可以进一步减少。预计到2030年,航空业对SAF的需求将从今天的几十万加仑增长到数千万加仑
。生产途径
当前的SAF生产依赖于两种主要的乙醇来源:
食品级乙醇 ——源自玉米或甘蔗,通常用于饮料
和食品。
工业级乙醇 — 由纤维素生物质或废物制成,专为燃料使用而设计。
虽然工业级乙醇可以在不直接与食品供应竞争的情况下生产,但目前大多数生物乙醇来自农作物,这些农作物也为饮料行业服务。这种重叠加剧了对原料的竞争。
食品和饮料展望
对于啤酒生产商、蒸馏商和食品制造商来说,乙醇是提供风味、保存和质地的核心成分。它的人员、膨胀剂和清洁剂都依赖食品级乙醇进行加工。因此,乙醇的价格直接影响从啤酒到冷冻甜点等制成品的成本
。供应限制和价格波动
近年来,在高油价和监管压力期间,SAF需求激增,导致乙醇价格上涨。啤酒厂报告说,可发酵糖和其他原材料的成本增加,而食品加工商则指出,含有乙醇作为防腐剂的产品的生产费用增加。这种波动可能导致供应短缺,尤其是在收获旺季。
政策和市场动态
世界各地的政府都在提供激励措施,以提高SAF的产量。税收抵免、燃料混合法规和研究补助金旨在减少航空业的碳足迹。但是,这些政策可能会无意中优先考虑工业级乙醇,从而使食品级市场面临价格波动的影响
。平衡法:食品与燃料
监管的区别 — 明确区分原料类别可以防止食品级乙醇重新分配到燃料生产中
。补贴分配 ——对纤维素乙醇的定向补贴可以减少转移粮食作物的需求。
市场透明度 ——乙醇流量的实时数据可以帮助生产商预测需求变化并相应地调整产量。
航空脱碳竞赛可能会继续将乙醇推向SAF供应链。为防止食品和饮料行业长期短缺,利益相关者必须投资进口原料,例如纤维素生物质、藻类和城市垃圾。这些替代品可以填补 SAF 的空白,同时保持食品级乙醇的完整性。